

全国统一客服热线:18986145219
武汉天下通商贸有限公司
手机:18986145219
QQ:1433933590
微信号:ysw770580
抖音号:yangshengwen35
微信公众号:txtsm770580
邮箱:1433933590@qq.com
官网:http://www.txthp.com
全国统一客服热线:18986145219
武汉天下通商贸有限公司
手机:18986145219
QQ:1433933590
微信号:ysw770580
抖音号:yangshengwen35
微信公众号:txtsm770580
邮箱:1433933590@qq.com
官网:http://www.txthp.com
兄弟们,先问你一个灵魂拷问。
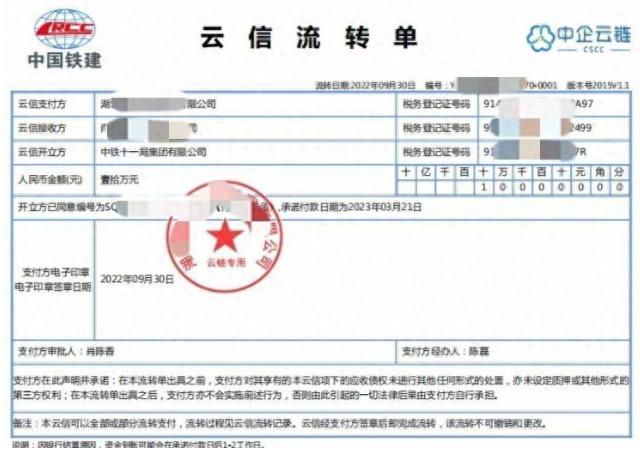
你收到一张“云信”,打开财务软件,光标停在科目栏上——是记“应收票据”还是“应收账款”?
如果你的手指习惯性地往“应收票据”上点,我劝你赶紧刹车。
这个分录一旦做错,轻则审计让你重做报表,重则直接背上“财务造假”的嫌疑。别不信,今天咱们就聊聊,云信这笔账,到底该怎么算。
1. 先搞清楚:云信是“票”还是“条”?
很多财务一看到“信”字,就觉得跟票据差不多,直接往“应收票据”里一丢。
大错特错。
根据财政部、国务院国资委、银保监会、证监会联合发布的《关于严格执行企业会计准则切实做好企业2021年年报工作的通知》(财会〔2021〕32号),云信这类数字化应收账款债权凭证,不属于《票据法》规范的票据,不应当在“应收票据”项目中列示。
云信是“电子欠条”,不是“电子汇票”。 它走的是供应链金融平台,不进票交所的系统。
搞清楚了这个底层逻辑,后面的分录就顺了。
2. 分录怎么做?关键看“目的”
云信的分录不是死板的,核心取决于你拿到这张云信后,打算怎么处理它。
情况一:打算持有到期收款(最常见)
如果你的业务模式就是拿着云信,到期等着平台把钱打过来,老老实实记在“应收账款”里。
收到云信时:
借:应收账款——云信(XX客户)
贷:主营业务收入 / 应收账款——XX客户
到期兑付时:
借:银行存款
贷:应收账款——云信
注意: 这种情况下的云信,还要按照账龄组合计提坏账准备,别漏了。
情况二:打算背书转让或贴现(玩流转)
如果你收到云信后,打算拿去付给上游供应商,或者找银行贴现,那就要记在“应收款项融资”里。
因为你的管理模式是“既以收取合同现金流量为目标,又以出售为目标”,属于以公允价值计量且其变动计入其他综合收益的金融资产。
收到云信并计划流转时:
借:应收款项融资——云信
贷:主营业务收入 / 应收账款——XX客户
背书转让给供应商时(不附追索权):
借:应付账款——XX供应商
贷:应收款项融资——云信
贴现时(不附追索权):
借:银行存款
财务费用——利息支出
贷:应收款项融资——云信
3. 两个容易踩的“坑”
坑一:往“应收票据”里放
上面已经说过了,这是政策明令禁止的。被审计抽到,直接给你出具调整分录,面子上挂不住,底子上也麻烦。
坑二:贴现或背书后直接终止确认
不是所有的云信流转都能直接出表的! 关键在于是否附追索权。
不附追索权:可以终止确认,出表。
附追索权:不能终止确认,要继续在账上挂着,同时确认一笔短期借款。
带追索权的流转,叫“表外融资梦碎”,风险还在你头上悬着。
4. 给你的实操建议
以后拿到云信,做账之前先问自己三个问题:
这玩意儿算票据吗?(不算,别往应收票据里塞)
我打算怎么处理它?(持有到期→应收账款;流转→应收款项融资)
流转时有追索权吗?(有的话,别急着出表)
云信不是票,别拿票据的规矩套。分录做对了,账目才清爽;科目放错了,审计找上门。
(天下通商贸-专注票据服务 16 年,值得信赖放心托付,关注抖音号yangshengwen35,免费获取更多票据痛难点解决方案)
#云信 #供应链金融 #会计分录 #应收账款 #财务干货