

全国统一客服热线:18986145219
武汉天下通商贸有限公司
手机:18986145219
QQ:1433933590
微信号:ysw770580
抖音号:yangshengwen35
微信公众号:txtsm770580
邮箱:1433933590@qq.com
官网:http://www.txthp.com
全国统一客服热线:18986145219
武汉天下通商贸有限公司
手机:18986145219
QQ:1433933590
微信号:ysw770580
抖音号:yangshengwen35
微信公众号:txtsm770580
邮箱:1433933590@qq.com
官网:http://www.txthp.com
你手里那张印着"XX云信""XX链单"的电子债权凭证,到期了,钱没到。

打电话给开立方,对方说"走流程"。
想找当初背书转给你的人,人家两手一摊:我又不是承兑人。
你翻合同想维权,翻出来的是《民法典》,不是《票据法》。
因为它压根不是"票"。
干票据这行16年,我见过太多老板在这里亏掉一辆车、一套房。今天不讲理论,就把银票、商票、财票、电子债权凭证这四样东西摊在桌上,一次说透。
一、先看谁给你兜底
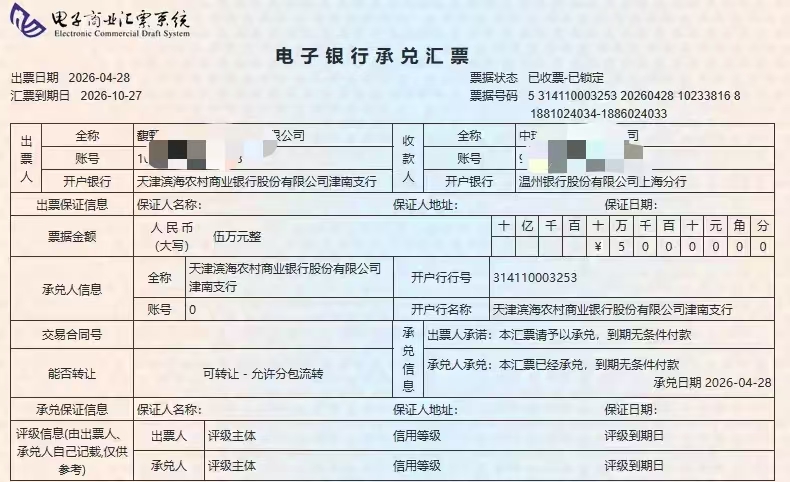
银票:银行开的,★★★★★。
银行破产的概率有多低,它的安全性就有多高。圈里一句话——银票约等于现金。
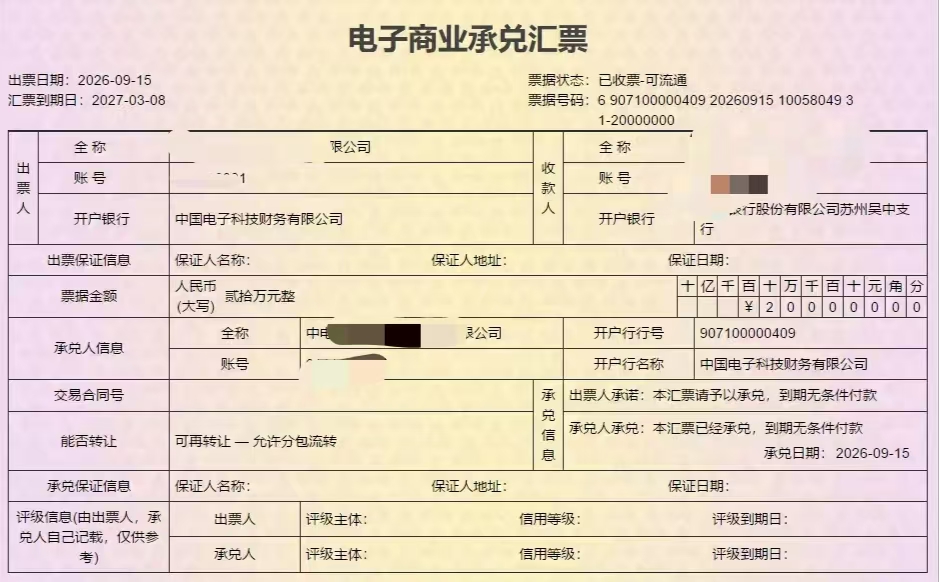
商票:企业自己开的,★★。
谁开的谁认。企业倒了,这张纸就是废纸。
财票:企业集团财务公司开的,★★★★。
背靠整个集团的信用,比商票硬,比银票软。
电子债权凭证:核心企业在平台上开的,★★★。
有核心企业信用,但不受《票据法》保护。
银票是银行欠你钱,商票是企业欠你钱,电子债权凭证是"平台上有人说有人欠你钱"。
二、《票据法》和《民法典》,藏着最贵的分水岭
银票、商票、财票,都归《票据法》管。
《票据法》给了你一样杀手锏——追索权。
承兑人不付钱?你可以追所有前手、背书人、出票人,一个都跑不掉。这叫完整票据追索权。
电子债权凭证不适用《票据法》,它走的是《民法典》的债权转让规则。
后果有多严重?你只能起诉直接前手背书人,或者开立方企业。
中间那些把凭证一层层转给你的,你追不了。
这就是为什么,同样被欠钱,有人三个月拿回全款,有人三年还在打官司。
三、能不能变现,才决定它值不值钱
银票:全市场流通。任意银行网银都能背书、贴现,几乎所有银行都愿意贴,期限6个月。
商票:也能流通,但贴现很难。多数银行直接拒贴,还要占承兑人授信额度。
财票:介于中间。大财务公司的票,银行愿意接。
电子债权凭证:只能在这一个平台里转。 出了平台那堵墙,它什么都不是。期限最长1年,而且规则由平台自己定。
能贴现的,叫资产;不能贴现的,叫风险。

四、谁在管它,这是最大的安全垫
银票、商票、财票,人民银行和金融监管总局盯着。承兑人必须披露信用信息,商票一旦持续逾期,会被限制业务。
电子债权凭证呢?平台自律 + 一般工商监管。
信息披露是平台内部的事,没有统一的强制披露标准,它也不是持牌金融机构产品。监管的强度,就是你的安全垫厚度。
五、不是不能用,是要会用
说句公道话:电子债权凭证在供应链场景里确实有价值,核心企业向上游确权,能帮中小供应商拿到融资。
但每一次收它之前,你必须问自己三个问题:
一、开立方是谁?是不是真核心企业?
二、万一到期不付,我追得动谁?
三、我能不能拿它去银行贴现?
三个问题答不上来,你收的就不是票,是一张高级白条。
票据圈16年,我只认两句话。
能贴现的才叫资产,不能变现的只是风险。别把"平台给的凭证",当成"法律给的保障"。
收票之前多问一句,比出事之后找十个人都管用。你手里现在压着几张"电子债权凭证"?到期兑付了吗?评论区聊聊。
(天下通商贸-专注票据服务 16 年,值得信赖放心托付,关注抖音号yangshengwen35,免费获取更多票据痛难点解决方案)